
Como fazer o processo
Além da contribuição mensal, você pode fazer uma contribuição esporádica para incrementar a sua poupança previdenciária.
O valor é de livre escolha do Participante e pode ser feito a qualquer momento (via pix, depósito ou transferência). Sobre o valor que você contribuir, terá a contribuição de 10% por parte da WEG.
Exemplo:
O Participante fez uma contribuição esporádica de R$3.000,00. O valor de contribuição por parte da WEG neste exemplo, será de R$300,00
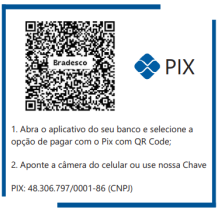
Dados bancários da Entidade para realização da contribuição esporádica:
Banco: Bradesco
Agência: 2727
Conta Corrente: 107396-6
Plano de Previdência WEG
CNPJ 48.306.797/0001-86
Após realizar a contribuição, nos envie o comprovante via whatsapp (47) 3276 4414 ou e-mail: wegprev@weg.net
O recibo será enviado em até 30 dias para seu e-mail e a contribuição será somada ao seu saldo, inclusive o repique de 10% (Contribuição Patrocinadora), sendo possível consultar após o fechamento do mês.
Dúvidas mais frequentes
- Posso fazer uma contribuição esporádica mesmo já contribuindo mensalmente?
- Sim. A contribuição esporádica permite que você faça um aporte adicional na WEGprev, além das contribuições realizadas normalmente pela folha de pagamento. É uma forma de aumentar sua reserva previdenciária e aproveitar melhor os benefícios do Plano.
- A WEG também faz o repique de 10% sobre a contribuição esporádica?
- Sim. Nas contribuições esporádicas elegíveis, a WEG acrescenta 10% sobre o valor aportado, aumentando imediatamente o valor destinado à sua reserva previdenciária.
- Exemplo:
- Você contribui esporadicamente com R$ 1.000 → a WEG acrescenta R$ 100 → R$ 1.100 são destinados à sua reserva.
- A contribuição esporádica pode ajudar no benefício fiscal de até 12%?
- Sim. Para quem utiliza a declaração completa do Imposto de Renda, as contribuições para previdência complementar podem ser deduzidas da base de cálculo do IR até o limite de 12% da renda bruta anual tributável, observadas as regras da legislação. Assim, uma contribuição esporádica pode ser uma alternativa para aumentar o percentual anual destinado à previdência e aproveitar melhor esse limite, quando ainda houver espaço disponível.
- Importante: o limite de 12% considera o conjunto das contribuições dedutíveis realizadas no ano, e não apenas a contribuição esporádica.